HOME
-ホーム-
ABOUT
-私たちについて-
MEMBER
-メンバー-
SERVICES
-サービス一覧-
FAQ
-よくある質問-
COLUM
-お役立ちコラム-
RECRUIT
-採用-
NEWS
-お知らせ-


「取引先から、インボイスを出せないなら値下げを、と言われた」「登録しないままだと、仕事を失うのでは」。免税事業者のまま続けてきたフリーランス・個人事業主のみなさんは、こうした不安を感じているのではないでしょうか。
結論から申し上げると、免税事業者のままでいることが、一律に「不利」になるわけではありません。 ただし、2026年(令和8年)10月1日より、取引先企業が控除できる消費税の割合が80%から70%に下がったため、BtoB(企業向け)取引においては価格改定や登録の打診を受けやすい環境になっています。
この記事を読むと、次の3つのことがわかります。
読み終えるころには、周りに流されず「自分の事業の数字」で冷静に判断するための材料がそろいます。個別の事情や試算に迷う場合は、FinTaxの無料相談で一緒に試算してみるのもおすすめです。
※本記事は、令和8年(2026年)10月時点の情報にもとづいています。
この記事の監修・・・FinTax株式会社 税理士 新居一真 (東京税理士会所属/登録番号:152948)
スタートアップ支援・創業支援に強い税理士です。
事業会社での実務経験を持ち、親しみやすいコミュニケーションで起業初期の経営者に伴走します。
インボイス(適格請求書)を発行するには、税務署への登録申請が必要です。申請しなければ、免税事業者のまま事業を続けられます。
インボイスを発行できる「適格請求書発行事業者」になるかどうかは、取引先の状況などを見ながら、事業者が自分で判断することになります。
免税事業者とは、原則として基準期間(個人事業主は前々年)の課税売上高が1,000万円以下で、消費税の申告・納付義務が免除されている事業者のことです。
では、なぜ「免税事業者のままだと不利になる」と言われるのでしょうか。その理由は、免税事業者はインボイス(登録番号つき請求書)を発行できないため、取引先(買い手企業)側の消費税控除(仕入税額控除)に影響を与えるからです。次の章でその仕組みを詳しく確認してみましょう。
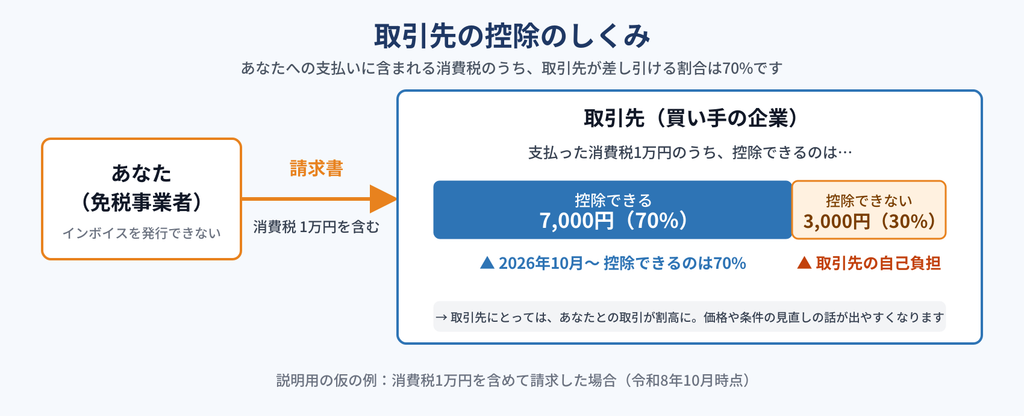
2026年(令和8年)10月1日以降、買い手企業が免税事業者からの仕入れ(経費)について控除できる消費税の割合は、従来の80%から70%へ引き下げられました。(令和8年10月時点の情報)
控除できなかった残りの30%分の消費税は、買い手企業の直接的なコスト負担(持ち出し)となります。
この制度は「経過措置」と呼ばれ、インボイスを発行できない免税事業者からの仕入れであっても、一定期間は買い手側の税負担を和らげるために設けられた救済措置です。
たとえば、あなたが取引先企業へ請求書を出す際、消費税相当額1万円を含めて請求したとします。
取引先にとっては、あなたからの仕入れが、税抜価格の約3%分、割高になる計算(説明用の仮の例)となるため、価格改定やインボイス登録の要望が出やすくなるのです。
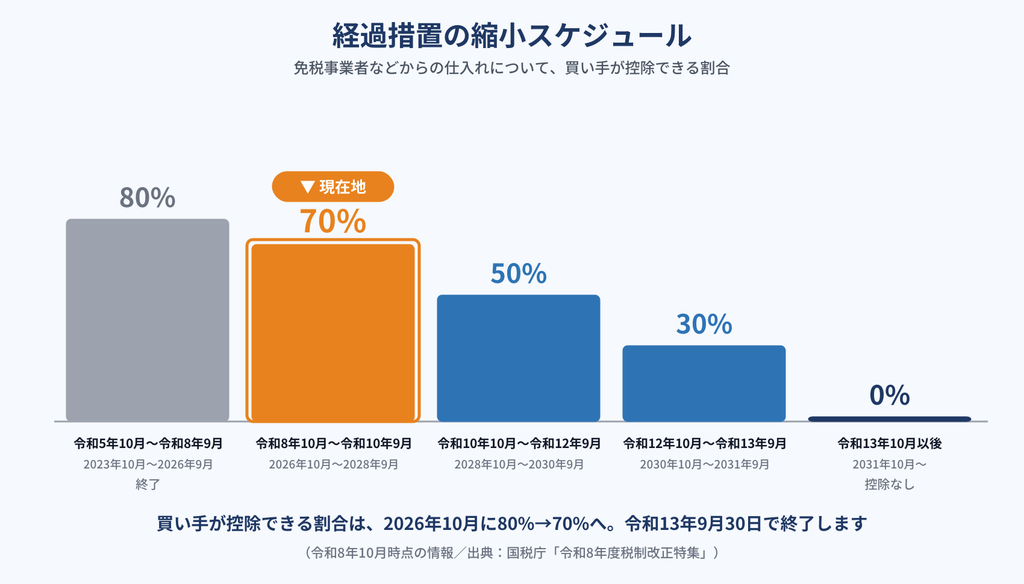
経過措置の控除割合は、今後も段階的に減少していきます。
| 期間・段階 | 取引先が控除できる割合 | 消費税1万円あたりの取引先負担額 |
| 改正前(終了):令和5年10月1日〜令和8年9月30日 | 80% | 2,000円 |
| 現在(進行中):令和8年10月1日〜令和10年9月30日 | 70% | 3,000円 |
| 次の段階:令和10年10月1日〜令和12年9月30日 | 50% | 5,000円 |
| 最終段階:令和12年10月1日〜令和13年9月30日 | 30% | 7,000円 |
| 完全終了:令和13年10月1日以降 | 0%(控除不可) | 10,000円(全額負担) |
免税事業者のままでいることの影響度は、自社の主な取引先が「企業」か「一般消費者」か、あるいは「どのような計算方式を採用しているか」によって大きく異なります。
ご自身の事業がどのパターンに該当するか確認してみましょう。
| 主な取引先のタイプ | 影響度 | 理由と対策 |
| ① 企業(BtoB)が中心(制作・IT開発・コンサル・ライティングなど) | 大きい | 取引先の税負担が増えるため、値下げや登録の打診、価格や取引条件の見直しの話が出やすい |
| ② 簡易課税・特例を使う企業(簡易課税や2割/3割特例を適用する企業) | 小さい | 取引先は仕入消費税の実額計算を行わないため、あなたが未登録でも、取引先の納付税額は影響を受けにくい |
| ③ 一般消費者(BtoC)が中心(美容室、飲食店、個人向け教室、BtoC小売等) | 小さい | お客様(一般消費者)は仕入税額控除を行わないため、インボイスの有無は影響しにくい |
| ④ 企業と一般消費者の両方 | 中程度 | 企業向け売上の割合が高いほど影響が大きくなるため、BtoB比率に応じて判断する |

インボイスに登録して課税事業者になった場合、実際に納める消費税額と手元に残る金額を、試算して比べてみましょう。
ここでは、サービス業(第5種事業・みなし仕入率50%)で年商600万円(税抜)の個人事業主を例に試算してみましょう。簡易課税のしくみは、親記事の「登録後の納税の負担を軽くする方法は?」の章をご覧ください。
[簡易課税制度を使った場合の基本計算]
この条件のもと、売上の消費税60万円のうち「最終的に自分の手元に残る金額」を3つの選択肢で比較します。
| 選択肢 | 手元に残る消費税相当額 | 考え方・仕組み |
| 選択肢A:免税のまま(値下げなし) | 60万円 | 消費税を納付せず、取引条件も据え置かれた場合(手元には最も多く残るが、取引先との関係に注意) |
| 選択肢B:免税のまま(取引先負担分値下げ) | 42万円 | 取引先の負担増(60万円×30%=18万円)を全額相殺するため、18万円値下げに応じた場合 |
| 選択肢C:インボイス登録(簡易課税適用) | 30万円 | 60万円から納付額30万円を引いた額(取引価格は据え置き。申告事務が発生) |
※上記はすべての取引先が一般課税の企業で、控除割合70%が適用される場合の仮の試算例です(令和8年10月時点)。
このように、「免税のまま値下げに応じるか」「登録して消費税を納めるか」の損得は、取引先から提示される条件次第で逆転します。
なお、令和9年分・令和10年分の2年間については、小規模な個人事業主を対象に売上消費税の3割(30%)のみを納付する「3割特例」も新設されています。対象には要件があるため、使えるかどうかはこちらの記事もあわせてご確認ください。
取引先から「インボイス未登録を理由とする値下げ」を求められたら、その場で同意せず、まず話し合いましょう。
価格交渉を行うこと自体は自由ですが、買主側が一方的に不当な価格を押し付ける行為は法律上問題となるおそれがあります。公正取引委員会「インボイス制度に関するQ&A」(令和8年1月30日改正)では、以下の通り整理されています。
また、取適法(中小受託取引適正化法。旧・下請法)の適用対象となる取引では、受託者に責任がないにもかかわらず代金を減額すること(第5条第1項第3号)や、著しく低い代金を不当に定めること(同項第5号)が禁止されています。公正取引委員会のQ&Aでは、免税事業者であることは、代金を減額してよい理由(受託者の責めに帰すべき理由)には当たらないとされています。
値下げを要求された場合は、その場で返答せず「自社の試算を行ってから協議したい」旨を伝え、対等な立場で話し合いを行いましょう。
最後に、この記事の要点を振り返りましょう。
インボイスに登録すべきかどうかの最適な答えは、取引先の属性、粗利益率、経費の多さによって一人ひとり異なります。
FinTaxでは、創業期・小規模事業者のサポート経験豊富な若手税理士が、「登録した場合の納税額」と「未登録で継続した場合のリスク・損得」を具体的に試算する無料相談を実施しています。「取引先にどう回答すべきか迷っている」という段階でも、お気軽にご相談ください。
この記事の監修・・・FinTax株式会社 税理士 新居一真 (東京税理士会所属/登録番号:152948)
スタートアップ支援・創業支援に強い税理士です。
事業会社での実務経験を持ち、親しみやすいコミュニケーションで起業初期の経営者に伴走します。
内部管理体制強化で、中小・スタートアップ経営をもっとラクに
無料でご相談いただけます。
どんな些細なお悩み・ご相談でも、まずはお気軽にお寄せください。