HOME
-ホーム-
ABOUT
-私たちについて-
MEMBER
-メンバー-
SERVICES
-サービス一覧-
FAQ
-よくある質問-
COLUM
-お役立ちコラム-
RECRUIT
-採用-
NEWS
-お知らせ-

取引先から「インボイスの登録番号を教えてください」と言われたものの、登録すべきか判断できずに悩んでいる個人事業主のみなさんも多いのではないでしょうか。調べてみても、「2割特例」「簡易課税」「経過措置」など聞き慣れない言葉が次々に出てきて、決め手がないという声もよく耳にします。
結論から申し上げると、主な取引先が企業(課税事業者)なら登録を前向きに検討し、お客様が一般消費者中心なら急がなくてよいです。ただし2026年(令和8年)10月に、インボイスのない相手からの仕入れに関する「経過措置」が変わったばかりです。古い記事の認識のままでは、判断を誤るおそれがあります。
この記事では、インボイスや消費税のことが初めての方でも全体像がつかめるように、用語を一つずつ解説しながら進めます。
この記事を読むと、次の4つのことがわかります。
読み終えるころには、「自分は登録すべきか」を根拠をもって判断でき、次に何をすればよいかもイメージできるはずです。
FinTaxの関与先は約7〜8割が創業期の方です。「取引先に言われて慌てて登録する前に、損得を一緒に試算する」ことを大切にしていますので、迷ったときはお気軽にご相談ください。
この記事の監修・・・FinTax株式会社 税理士 新居一真 (東京税理士会所属/登録番号:152948)
スタートアップ支援・創業支援に強い税理士です。
事業会社での実務経験を持ち、親しみやすいコミュニケーションで起業初期の経営者に伴走します。
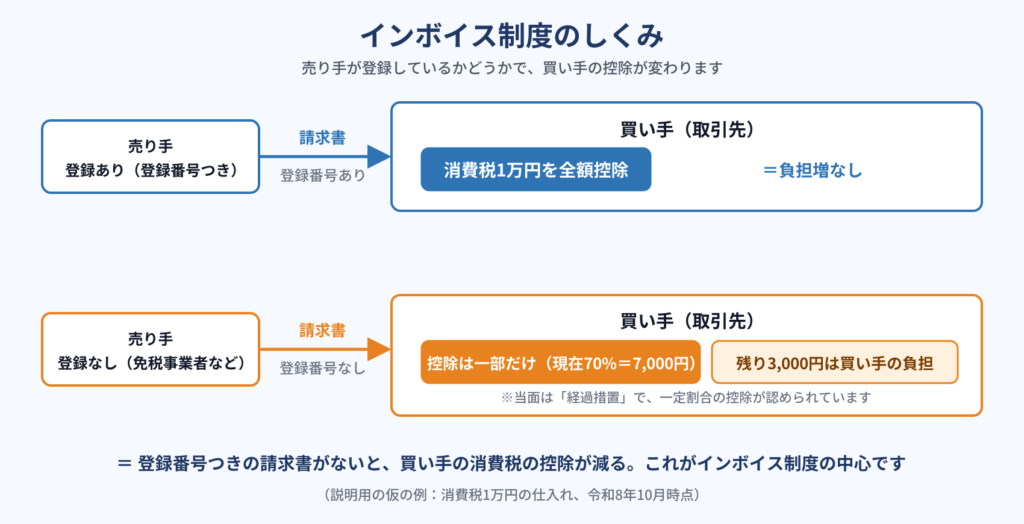
買い手が消費税の控除を受けるには、売り手が発行する「登録番号つきの請求書(適格請求書=インボイス)」が必要です。 これがインボイス制度の一番のポイントで、2023年(令和5年)10月1日に始まりました。
消費税は、最終的にはお客様(消費者)が負担する税金です。
事業者は、売上のときにお客様から預かった消費税から、仕入れや経費のときに支払った消費税を差し引き、その差額を国に納めます。この差し引きのことを「仕入税額控除(しいれぜいがくこうじょ)」といいます。
たとえば、売上で預かった消費税が10万円、仕入れで支払った消費税が6万円なら、納める消費税は差し引き4万円です。
仕入税額控除を受けるには、帳簿と、適格請求書などの請求書類の保存が必要です。そして、適格請求書を発行できるのは、税務署長の登録を受けた「適格請求書発行事業者」だけです。
つまり、あなたが登録していないと、あなたに仕事を依頼した取引先(買い手)は、あなたへの支払いに含まれる消費税を、これまでどおりには差し引けなくなります。これが、取引先から「登録してほしい」と言われる理由です。ただし、当面は経過措置があり、一定の割合は控除できます(くわしくは後の章で解説します)。
適格請求書は、書類の名前を問わず、次の6項目が書かれていれば成立します。請求書、納品書、領収書のどれでも構いません。
小売業・飲食店業・タクシーなどが交付する書類は「簡易インボイス」でよく、⑥の記載は不要です。また、④の適用税率と⑤の消費税額は、どちらか一方を書けば足ります。
前章では、買い手の控除に登録番号つきの請求書が必要になる仕組みを見ました。ここからは、登録すると自分の側に何が起きるのかを確認します。
事業者は、消費税を納める「課税事業者」と、納めなくてよい「免税事業者」に分かれます。インボイスに登録すると、売上が小さくても課税事業者になり、消費税の申告・納付が必要です。
まず、2つの言葉を確認します。「課税売上高」とは、消費税がかかる売上の合計額(税抜)のことです。
「基準期間」とは、免税事業者かどうかを判定するための物差しとなる期間で、個人事業主は前々年、法人は前々事業年度です。たとえば、2027年分の判定には、2025年の課税売上高を使います。
基準期間の課税売上高が1,000万円以下なら、原則として免税事業者になり、消費税の申告・納付は不要です。
免税事業者になれるのは、基準期間の売上が小さいときだけではありません。次のようなケースでは、課税事業者になります。
| ケース | 内容 | 例 |
| 基準期間の売上が大きい | 基準期間(個人は前々年)の課税売上高が1,000万円を超える | 前々年の課税売上高が1,200万円だった個人事業主 |
| 特定期間の売上が大きい | 特定期間(個人は前年1月1日〜6月30日)の課税売上高が1,000万円を超える。課税売上高に代えて、給与等の支払額の合計で判定することもできる | 前年の上半期だけで課税売上高が1,100万円になった個人事業主 |
| 新設法人で資本金が大きい | 設立1期目・2期目で、期首の資本金が1,000万円以上など | 資本金1,000万円で会社を設立した場合 |
| インボイスに登録した | 基準期間の課税売上高にかかわらず、登録すると課税事業者になる | 前々年の課税売上高が300万円でも、登録すれば課税事業者 |
| 事業者のタイプ | インボイスの登録 | どんな事業者か | 消費税の申告・納付 | インボイスの発行 |
| 登録した課税事業者(適格請求書発行事業者) | あり | インボイスの登録を受けた事業者。基準期間の課税売上高にかかわらず課税事業者 | 必要 | できる |
| 登録していない課税事業者 | なし | 基準期間の課税売上高が1,000万円を超えるなどの理由で、課税事業者になっている事業者 | 必要 | できない |
| 免税事業者 | なし | 基準期間の課税売上高が1,000万円以下などで、消費税の申告・納付が免除されている事業者 | 不要 | できない |
登録を考える第一歩は、前々年の課税売上高を確認することです。確定申告書の売上(収入)金額が目安になります。すでに課税事業者の方は、登録しても「納税の義務」は変わりません。免税事業者の方は、登録すると新たに納税の義務が生まれます。次の章では、その負担を軽くする制度を解説します。
前章で、登録すると課税事業者になり、消費税の申告・納付が必要になることを確認しました。では、納税の負担はどのくらいで、軽くする方法はあるのでしょうか。
納付する消費税の計算方法には、原則の「一般課税」と、負担を軽くできる「簡易課税」「2割特例・3割特例」があります。 それぞれの内容を、順番に見ていきましょう。
一般課税は、前の章で見たとおり、売上で預かった消費税から、仕入れや経費で実際に支払った消費税を差し引いて、納付額を計算する方法です。実際の金額で計算するため、仕入れや経費の消費税を一つひとつ集計する必要があり、控除を受けるには帳簿と請求書(インボイス)の保存が必要です。
簡易課税は、仕入れで支払った消費税を実際の金額で集計せず、売上の消費税に「みなし仕入率」という業種ごとの率をかけて、概算で計算する方法です。納付額は「売上の消費税額−売上の消費税額×みなし仕入率」で計算します。
| 事業区分 | 主な業種 | みなし仕入率 |
| 第1種事業 | 卸売業 | 90% |
| 第2種事業 | 小売業、農業・林業・漁業(飲食料品の譲渡に係るもの) | 80% |
| 第3種事業 | 製造業、建設業、農業・林業・漁業(飲食料品の譲渡以外)など | 70% |
| 第4種事業 | 第1〜3種、第5・6種に当てはまらない事業(飲食店業を含む) | 60% |
| 第5種事業 | サービス業(飲食店業を除く)、運輸通信業、金融・保険業 | 50% |
| 第6種事業 | 不動産業 | 40% |
利用できるのは、基準期間の課税売上高が5,000万円以下の事業者で、「消費税簡易課税制度選択届出書」の提出が必要です。届出は、原則として使いたい課税期間の初日の前日までに行います。ただし、免税事業者が登録を受けて課税事業者になる場合は、登録を受けた日の属する課税期間中に届け出れば、その課税期間から使えます。
注意したいのは、一度選ぶと原則2年間は続ける必要があることです。やめたいときに出す「消費税簡易課税制度選択不適用届出書」は、選んだ課税期間の初日から2年を経過する日の属する課税期間の初日以後でないと提出できません。
なお、令和9年4月1日から令和11年3月31日までの2年間は、飲食料品の譲渡について消費税率が引き下げられ、簡易課税の計算方法などに特例が設けられます。飲食料品を扱う事業者の方は、国税庁の最新の案内を確認しましょう。
2割特例は、インボイスの登録を機に免税事業者から課税事業者になった事業者の納税を、売上の消費税の2割に抑える特例です。仕入れや経費の消費税を集計する必要がなく、売上の金額がわかれば納付額を計算できます。
課税期間ごとに使うかどうかを選べるうえ、一般課税・簡易課税のどちらを選んでいても使えます。
2割特例が終わったあとの令和9年分(2027年分)・令和10年分(2028年分)は、小規模な個人事業者を対象に「3割特例」が新設されました。納付額を、売上の消費税の3割に抑えられます。法人は対象外です。
主な要件は次のとおりです。
2割特例と同じく、事前の届出は不要で、申告書の所定の欄に適用を受ける旨を記載すれば使えます。2割特例のときより納付額が増えるため、早めに試算しておくと安心です。(出典:国税庁 令和8年度税制改正特集(3割特例) )
次の条件で、納付する消費税を比べてみます。数字は、仕組みを理解するための仮の例です。
| 計算方法 | 計算式 | 納付額(例) | 事前届出 |
| 一般課税 | 50万円−15万円(実際に支払った消費税) | 35万円 | 不要 |
| 簡易課税 | 50万円−50万円×50%(みなし仕入率) | 25万円 | 必要 |
| 2割特例 | 50万円×20% | 10万円 | 不要 |
| 3割特例 | 50万円×30% | 15万円 | 不要 |
※実際の金額は、事業の内容、仕入れや経費の額、軽減税率の有無などで変わります。あくまで考え方をつかむための例です。2割特例は令和8年9月30日までの日の属する課税期間まで、3割特例は令和9年分・令和10年分の個人事業者が対象です。
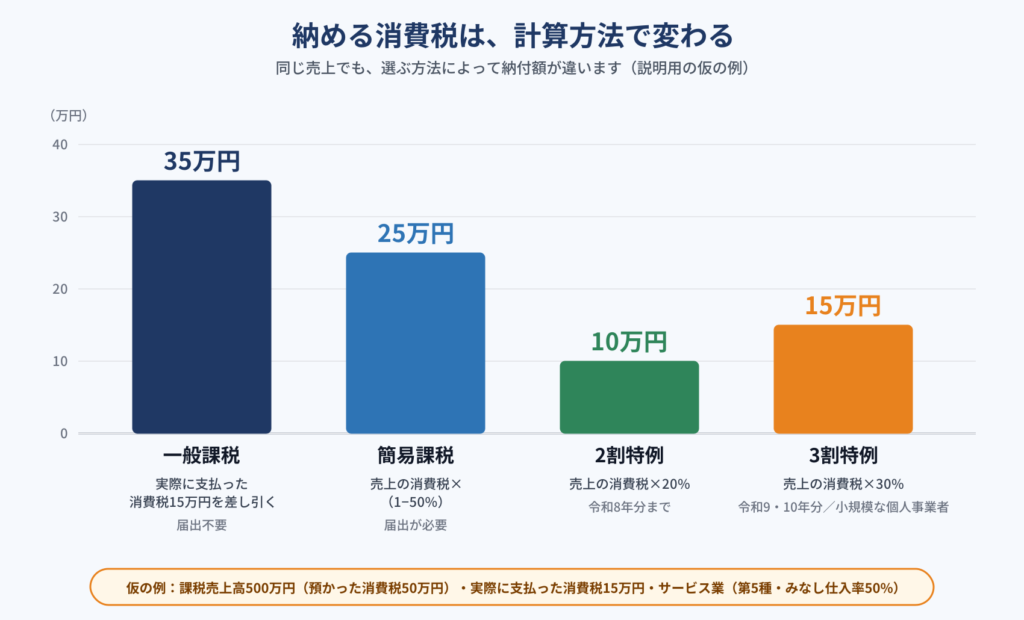
実際に支払った消費税が多い事業では一般課税が、少ない事業では簡易課税や特例のほうが納付額が少なくなりやすい、という傾向があります。ただし、簡易課税は2年間続ける必要があるなど、選び方で注意すべき点があります。登録を決める前に、自分の数字で試算しておくことが大切です。
なお、2割特例や3割特例を使った翌年に簡易課税へ移る場合は、翌年の確定申告期限までに届出書を提出すれば間に合います。
ここまでで、インボイスの仕組みと、登録後の納税の負担を軽くする方法がわかりました。では、あなたは登録すべきでしょうか。
登録すべきかは、取引先が企業なのか、一般消費者なのかで決まります。 次の3パターンで、自分の立ち位置を確認しましょう。
| パターン | 主な取引先 | 登録の考え方 | 目安 |
| ①企業(課税事業者)中心 | 企業からの業務委託、法人への納品など | 取引先は、登録のない相手からの仕入れだと控除が減るため、前向きに検討する | 前向きに検討 |
| ②一般消費者中心 | 美容室、飲食店、小売店、教室など | お客様は消費税を控除する立場にないため、急がなくてよい | 急がない |
| ③簡易課税・2割特例・3割特例を使う企業 | 前章で解説した制度を使っている事業者 | 取引先の納付額の計算で、インボイスの保存が不要なため、影響は小さい | 影響は小さい |
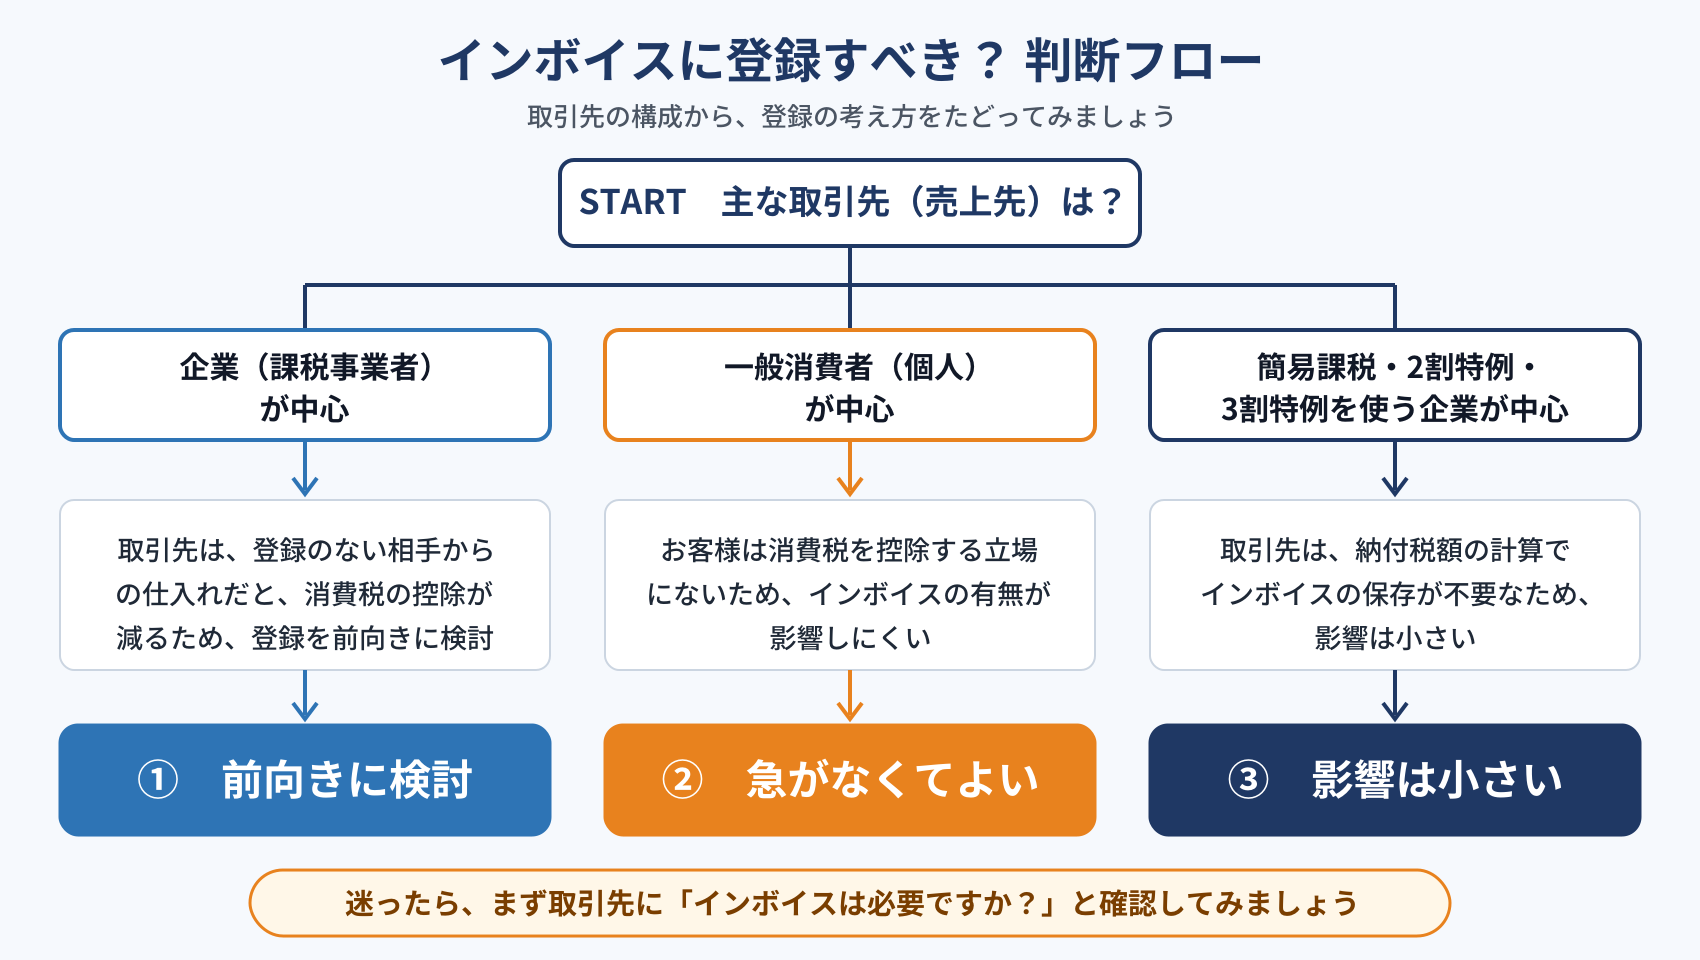
取引先が企業(課税事業者)で、一般課税で計算している場合、あなたが登録していないと、取引先は仕入税額控除を一部しか受けられません(当面は経過措置あり。後の章で解説します)。取引を続けるメリットと、登録で増える納税額を比べて決めましょう。納税額の見込みは、前章の「簡易課税」「2割特例・3割特例」も使って試算します。
一般消費者は、仕入税額控除を使う立場にないため、インボイスがなくてもお客様の負担は変わりません。免税事業者のまま続ける選択もあります。企業との取引が増えそうなら、その時点であらためて検討しましょう。
簡易課税は「売上の消費税×みなし仕入率」、2割特例・3割特例は「売上の消費税×2割(3割)」で納付額を計算します。つまり、仕入れの消費税を実際の金額で差し引く計算をしないため、納付額の計算にインボイスの入手・保存は必要ありません。ただし、所得税などの観点から、領収書や請求書の保存は引き続き必要です。
取引先がどの方法で計算しているかは、外からはわかりません。「インボイスは必要ですか?」と確認するときに、あわせてたずねてみるとよいでしょう。
登録を求められても、その場で決める必要はありません。公正取引委員会のQ&Aでは、課税事業者になるよう求めること自体は問題ないとされています。一方、次のようなケースは、独占禁止法や取適法(中小受託取引適正化法。旧・下請法)で問題となるおそれがあります。
前章では取引先の構成による判断を見ました。ここでは、その判断材料のひとつである「経過措置」の変更点を確認します。
登録していない事業者(免税事業者など)からの仕入れについて、買い手が控除できる割合は、2026年(令和8年)10月1日から80%→70%に下がりました。 今後は50%、30%と縮小し、令和13年(2031年)9月30日で終了します。(令和8年10月時点の情報)
経過措置とは、インボイスのない仕入れでも、当面は一定の割合の仕入税額控除を認める救済措置です。国税庁のタックスアンサーでは、令和5年10月1日から令和13年9月30日までの期間に、仕入税額相当額の一定割合(80パーセント、7・5・3割)を控除できると説明されています。
これは買い手の側が受ける措置で、売り手であるあなたが受けるものではありません。たとえば消費税が1万円の仕入れで控除割合が70%なら、7,000円が控除でき、残りの3,000円は買い手の負担になります。
期間ごとの控除割合は、国税庁の「令和8年度税制改正特集」に掲載されています。
| 段階 | 期間 | 消費税1万円の仕入れで控除できる額 | 控除割合 |
| 改正前の段階(終了) | 令和5年10月1日〜令和8年9月30日 | 8,000円 | 80% |
| 現在の段階 | 令和8年10月1日〜令和10年9月30日 | 7,000円 | 70% |
| 次の段階 | 令和10年10月1日〜令和12年9月30日 | 5,000円 | 50% |
| 最終の段階 | 令和12年10月1日〜令和13年9月30日 | 3,000円 | 30% |
| 終了後 | 令和13年10月1日以後 | 0円(控除できない) | 0% |
※「改正前の段階(80%)」の終期は、70%の開始日(令和8年10月1日)から導いた日付です。
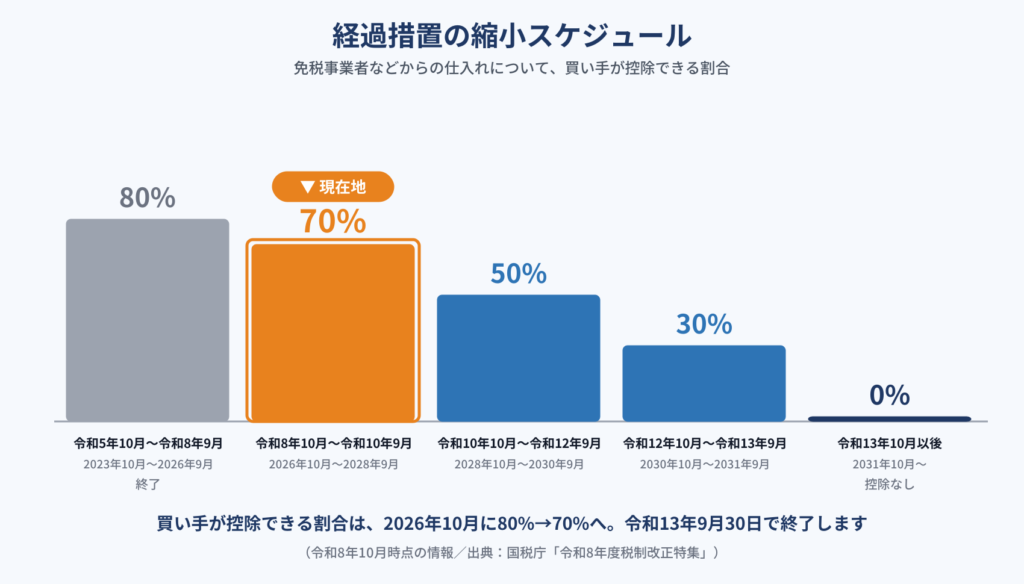
なお、同じ免税事業者などからの対象仕入れ(税込)が、その年または事業年度で1億円を超えた部分には、経過措置が使えません(令和8年10月1日以後に開始する課税期間から。それ以前は10億円)。
改正前は、令和8年10月から3年間は50%とし、その後は控除できなくなる予定でした。改正で70%→50%→30%と段階的になり、終了も令和13年9月末に延びました。ネット上の記事には、改正前の「2026年10月から50%」のままのものも多いため、ご注意ください。
経過措置の影響を受けるのは、一般課税で仕入税額控除をしている課税事業者です。たとえば、免税事業者のフリーランスに外注する会社が、その代表例です。一方、簡易課税や2割特例・3割特例を使う事業者は、仕入れの消費税を実額で差し引かないため、この割合の影響を受けません。あなた自身が外注先に支払う側になるときも、同じ考え方があてはまります。
控除割合は下がり続け、令和13年10月以後はゼロになります。「今は70%だから大丈夫」と決めつけず、数年先も見据えて、取引先の構成から判断しましょう。
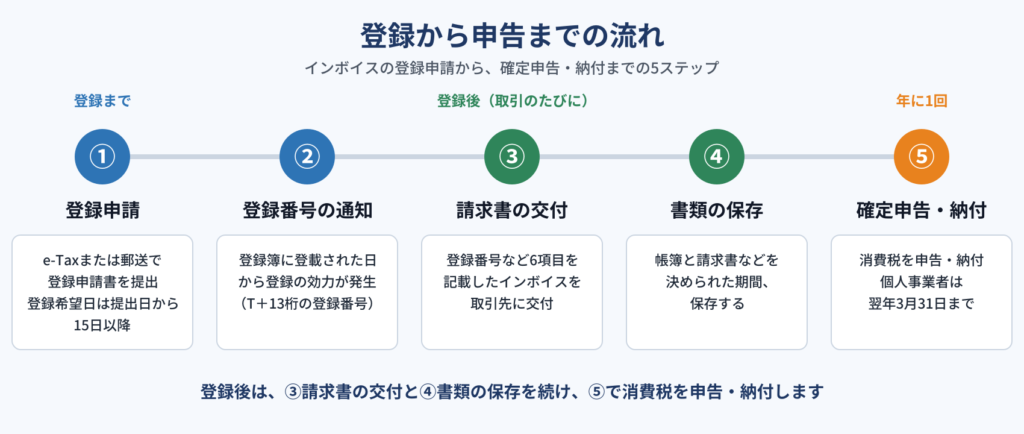
判断材料がそろい、登録を選んだ場合の手続きを確認しましょう。流れは次の3ステップです。
| ステップ | やること | 方法とポイント |
| ①登録申請書を提出する | 「適格請求書発行事業者の登録申請書」を提出する | e-Tax(e-Taxソフト/WEB版)または郵送で提出する。国税庁は、画面の質問に答える形で入力できるe-Tax(WEB版)を勧めている。電子証明書(マイナンバーカード等)などの事前準備が必要。免税事業者は、登録申請書に「登録希望日」を書ける(提出日から15日以降の日) |
| ②登録番号の通知を受ける | 登録簿に登載され、登録番号が通知される | e-Taxで申請した場合は、メッセージボックスに通知データが格納される。登録番号は、個人事業者なら「T+13桁の数字」。国税庁の公表サイトで公表される。通知までの期間は申請の状況によって変わる |
| ③請求書を変更する | 請求書・領収書に、登録番号を含む6項目を記載できるようにする | 前の章で見た6項目を満たしているか確認し、会計ソフトや請求書のテンプレートも見直す |
免税事業者が、令和5年10月1日から令和11年9月30日までの日の属する課税期間中に登録を受ける場合は、登録申請書に登録希望日を書けます。登録希望日は、申請書の提出日から15日以降の日で、その日から課税事業者になるため、「消費税課税事業者選択届出書」の提出は不要です。
登録の効力は、通知を受けた日ではなく、登録簿に登載された日(登録日)から生じます。申請の期限や通知までの期間は時期によって変わるため、申請前に国税庁の最新の案内を確認しましょう。
国税庁の案内では、登録を受けた日から2年間は消費税の申告が必要とされています(正確には、登録日から2年を経過する日の属する課税期間までは、免税事業者には戻れません)。「とりあえず登録して、やめたくなったらすぐ戻す」ことはできない点に注意しましょう。登録の前に、納税額の見込みを試算しておくと安心です。
登録されると、氏名または名称、登録番号、登録年月日などが「国税庁適格請求書発行事業者公表サイト」で公表されます。個人事業者が屋号や事務所の所在地などを追加で公表したい場合は、「適格請求書発行事業者の公表事項の公表(変更)申出書」を提出します。
登録が終わったら、日々の業務と年に一度の申告に向けて、次のことをやっていきます。
| やること | 内容 | ポイント | 期限の目安 |
| 適格請求書を交付する | 登録日以降、課税事業者である取引先から求められたら、適格請求書を交付する | 登録番号を含む6項目を記載する | 取引のつど |
| 請求書・帳簿を保存する | 一般課税で仕入税額控除を受けるには、帳簿と請求書類の保存が必要 | 簡易課税・2割特例・3割特例でも、所得税の観点から領収書等の保存は必要 | 日々 |
| 消費税の申告・納付 | 課税事業者は、課税期間の終了の日の翌日から2か月以内に確定申告書を提出し、納付する | 個人事業者の12月31日に属する課税期間は、翌年3月31日まで。個人は振替納税も利用できる | 個人は翌年3月31日 |
| 負担軽減制度の手続き | 簡易課税を使う場合は届出書を提出。2割特例・3割特例は、申告書に適用の旨を記載する | 簡易課税は、登録を受けた日の属する課税期間中に届け出る | 制度による |
| 登録情報の管理 | 氏名や所在地などが変わったら届出を行い、公表サイトの内容も確認する | 登録事項の変更は「登録簿の登載事項変更届出書」で届け出る | 変更があったとき |
免税事業者から課税事業者になると、慣れない消費税の申告が毎年発生します。納付額は、消費税を預かったお金から支払うことになるため、売上のうち消費税分を使い込まないよう、あらかじめ別に取り分けておくと安心です。
最後に、この記事の要点を振り返りましょう。
| あなたの状況 | 次にやること | 参照する章 |
| 取引先が企業中心で、登録を求められている | 登録した場合の納税額を試算する。そのうえで、取引先に登録の必要性を確認し、前向きに検討する | 登録すべきかの判断基準/負担を軽くする方法 |
| お客様が一般消費者中心で、登録を急かされていない | 免税事業者のまま様子を見る。企業との取引が増えそうなときに、あらためて検討する | 登録すべきかの判断基準 |
| 登録を決めた | 登録申請書をe-Taxで提出し、請求書の様式を見直す。負担軽減制度の使い方も決めておく | 登録の手続き/登録後にやること |
| 何から手をつけてよいかわからない | 前々年の課税売上高を確認し、税理士に相談する | 課税事業者と免税事業者の違い |
登録の損得は、取引先の構成に加えて、利益率や経費の多さでも変わります。取引先に言われて慌てて登録する前に、まず自分の数字で試算してみましょう。
FinTaxは、創業期の方が多い若手税理士集団として、登録判断の試算から届出、その後の消費税の申告まで一貫してサポートしています。創業期の方には、初年度の報酬を抑えた「創業応援パック」もあります(創業融資・補助金の申請支援は別料金です。インボイス関連の対応範囲は、ご相談時にご案内します)。
「うちの場合は登録したほうがいい?」という段階でも構いません。インボイスでお悩みの方は、ぜひ一度、無料相談をご利用ください。

この記事の監修・・・FinTax株式会社 税理士 新居一真 (東京税理士会所属/登録番号:152948)
スタートアップ支援・創業支援に強い税理士です。
事業会社での実務経験を持ち、親しみやすいコミュニケーションで起業初期の経営者に伴走します。
内部管理体制強化で、中小・スタートアップ経営をもっとラクに
無料でご相談いただけます。
どんな些細なお悩み・ご相談でも、まずはお気軽にお寄せください。