HOME
-ホーム-
ABOUT
-私たちについて-
MEMBER
-メンバー-
SERVICES
-サービス一覧-
FAQ
-よくある質問-
COLUM
-お役立ちコラム-
RECRUIT
-採用-
NEWS
-お知らせ-

初めての消費税申告を前に、「原則課税と簡易課税、どちらを選べばいいの?」「みなし仕入率って何?」と手が止まっている個人事業主・小規模法人のみなさんも多いのではないでしょうか。
結論から申し上げると、経費(課税仕入れ)の割合が少ない業種ほど、簡易課税を選んだほうが納める消費税を抑えやすくなります。 インボイス登録に伴う「2割特例」が終了する方にとっても、簡易課税は有力な受け皿の一つです。ただし、届出の期限と「一度選ぶと原則2年間はやめられない」ルールには注意が必要です。
この記事を読むと、次の4つのことがわかります。
読み終えるころには、自分の事業がどちらの方式に向いていそうか見当をつけ、期限内に手続きを進められるようになります。迷ったときは、FinTaxの有利判定のご相談もぜひご利用ください。
※本記事は、令和8年(2026年)10月時点の情報にもとづいています。
この記事の監修・・・FinTax株式会社 税理士 新居一真 (東京税理士会所属/登録番号:152948)
スタートアップ支援・創業支援に強い税理士です。
事業会社での実務経験を持ち、親しみやすいコミュニケーションで起業初期の経営者に伴走します。
インボイス登録後の消費税の計算方法は、実質的に「原則課税(実額計算)」と「簡易課税(概算計算)」の2種類です。 八百屋さんにたとえると、違いがイメージしやすくなります。
原則課税は、支払った消費税を一つひとつ集計する手間がかかります。一方、簡易課税は、売上の消費税額がわかれば納付額を計算できるため、事務の負担を軽くできます。
インボイス登録を機に課税事業者になった方向けの「2割特例(売上の消費税の2割だけを納める特例)」は、令和8年(2026年)9月30日の属する課税期間までの特例です。個人事業主の場合、令和8年分(2026年分)の確定申告が最後となります。(出典:国税庁タックスアンサーNo.6498 )
令和9年分・令和10年分は、小規模な個人事業者向けに「3割特例」が新設されています。ただし、対象には要件があります。3割特例が使えない方や、令和11年分以降を見据える方にとっては、簡易課税が有力な選択肢の一つになります。(出典:国税庁「令和8年度税制改正特集」 )
※2割特例・3割特例の詳しい内容や、インボイスに登録すべきかの判断は、親記事の「登録後の納税の負担を軽くする方法は?」の章で解説しています。

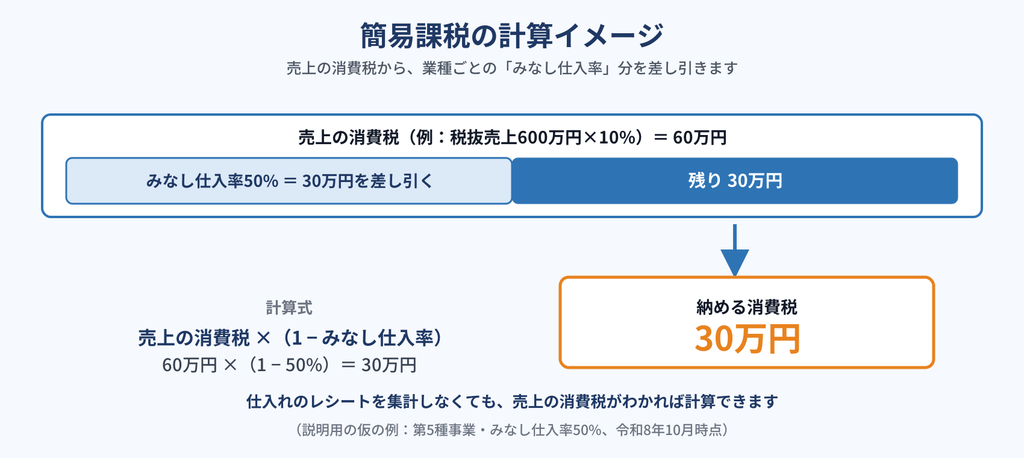
簡易課税での納付税額は、「売上の消費税額×(1−みなし仕入率)」で計算します。 みなし仕入率は、事業の種類(業種)に応じて、第1種から第6種までの6区分に分かれています。
| 事業区分 | 主な事業内容 | みなし仕入率 | 実質的な税負担割合 |
| 第1種事業 | 卸売業 | 90% | 売上の消費税の10% |
| 第2種事業 | 小売業、農業・林業・漁業(飲食料品の譲渡) | 80% | 売上の消費税の20% |
| 第3種事業 | 製造業、建設業、農業・林業・漁業(飲食料品の譲渡以外)など | 70% | 売上の消費税の30% |
| 第4種事業 | 第1・2・3・5・6種以外の事業(飲食店業を含む) | 60% | 売上の消費税の40% |
| 第5種事業 | サービス業(飲食店業を除く)、運輸通信業、金融・保険業 | 50% | 売上の消費税の50% |
| 第6種事業 | 不動産業 | 40% | 売上の消費税の60% |
区分は、会社全体ではなく、売上の種類(取引の内容)ごとに判定します。迷いやすい例は次のとおりです。
2つ以上の事業を兼業している場合や、区分の判定に迷う場合は、届出の前に税理士へ確認しておくと安心です。
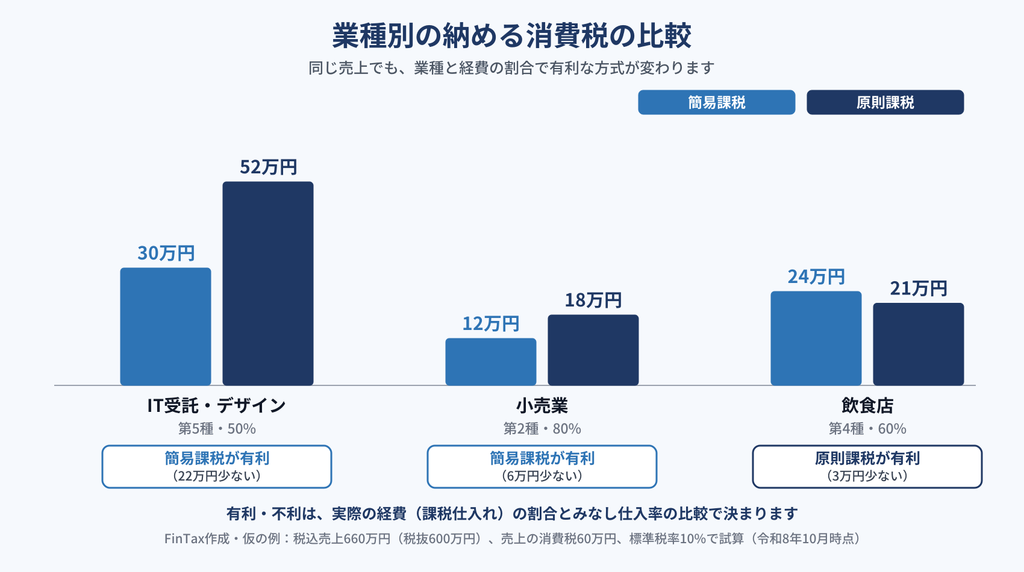
「簡易課税」と「原則課税」のどちらが有利かは、実際の経費の割合(課税仕入れの割合)と、みなし仕入率の比較で決まります。 創業期に多い3つの業種を例に、同じ条件(税込売上660万円、税抜売上600万円、売上の消費税60万円)で納付額を比べてみましょう。
| 業種(区分・みなし仕入率) | 簡易課税で納める消費税 | 原則課税で納める消費税(仮の仕入れの場合) | 有利な方式 |
| IT受託・デザイン(第5種・50%) | 30万円 (60万円×1−50%)) | 52万円(60万円−8万円。課税仕入れ80万円) | 簡易課税が有利(22万円少ない) |
| 小売業(第2種・80%) | 12万円 (60万円×1−80%)) | 18万円(60万円−42万円。課税仕入れ420万円) | 簡易課税が有利(6万円少ない) |
| 飲食店(第4種・60%) | 24万円 (60万円×1−60%)) | 21万円(60万円−39万円。課税仕入れ390万円) | 原則課税が有利(3万円少ない) |
※課税仕入れは、すべて税抜の金額で、消費税率10%(標準税率)として計算しています。数字は、考え方をつかむための仮の試算例です(令和8年10月時点)。
簡易課税が、いつも有利になるとは限りません。 次のような場合は、原則課税のほうが納める消費税を抑えられる、または還付を受けられることがあります。
簡易課税は、仕入れの消費税を実額ではなく、「売上の消費税×みなし仕入率」で計算する方法です。
そのため、実際に支払った消費税がどれだけ多くても、その分は計算に反映されず、還付は受けられません。大きな設備投資を予定している年は、事前に試算しておきましょう。
なお、高額な固定資産を取得した場合などには、簡易課税の選択に関する例外のルールがあります。自社がどうか少しでも不安なときは、ぜひFinTaxへご相談ください。
簡易課税を使うには、「消費税簡易課税制度選択届出書」を、納税地を所轄する税務署に提出する必要があります。 次の3つのルールを必ずチェックしてください。
| チェック項目 | 概要とルール | 具体例(個人事業主の場合) |
| ① 提出期限 | 原則として、適用したい課税期間の初日の前日までに届出書を提出する | 2027年分(令和9年分)から使いたい場合は、2026年12月31日までに提出 |
| ② 2年縛り | 一度選ぶと、原則2年間は原則課税に戻せない(やめるときの「不適用届出書」は、選んだ課税期間の初日から2年を経過する日の属する課税期間の初日以後でないと出せない) | 2027年分から適用した場合、2027年・2028年の2年間は簡易課税が続く |
| ③ 売上高の要件 | 基準期間(個人は前々年)の課税売上高が5,000万円以下であること | 2027年分の場合は、2025年の課税売上高が5,000万円以下であること |
※法人の場合は、原則として事業年度の初日の前日までに提出します。
次の場合は、提出期限に特例があります。
2割特例が終わる方は、この特例を使えるかどうかで、届出の期限が変わります。届出書の提出前に、必ず税理士へ相談してください。

最後に、この記事の要点を振り返りましょう。
「簡易課税と原則課税のどちらが有利か」は、売上の規模だけでなく、毎年の経費の構成や設備投資の計画によって変わります。機械的に決めずに、年ごとに数字を見直すことが大切です。
FinTaxでは、ご自身の過去の決算データや今後の投資計画をもとにした「消費税の有利判定」から、届出書の提出、申告まで一貫してサポートしています。消費税の申告は、別途80,000円(税抜)です。詳しくは料金表をご確認のうえ、消費税の手続きでお困りの方は、お気軽にFinTaxの無料相談をご利用ください。
この記事の監修・・・FinTax株式会社 税理士 新居一真 (東京税理士会所属/登録番号:152948)
スタートアップ支援・創業支援に強い税理士です。
事業会社での実務経験を持ち、親しみやすいコミュニケーションで起業初期の経営者に伴走します。
内部管理体制強化で、中小・スタートアップ経営をもっとラクに
無料でご相談いただけます。
どんな些細なお悩み・ご相談でも、まずはお気軽にお寄せください。